本文重點
- 婉拒常見方向:收入與年資、負債比、信用與查詢紀錄、資料不一致。
- 被拒後別急著密集送件,也別相信「保證過件」。
- 用 5 個步驟整理條件,再決定改善後申請或評估其他方向。
本文為一般性說明,各銀行標準不同,實際結果依個案評估。
銀行信貸被拒,常見的原因有哪些?
銀行不一定會說明婉拒理由,以下方向可作為自我檢查參考。
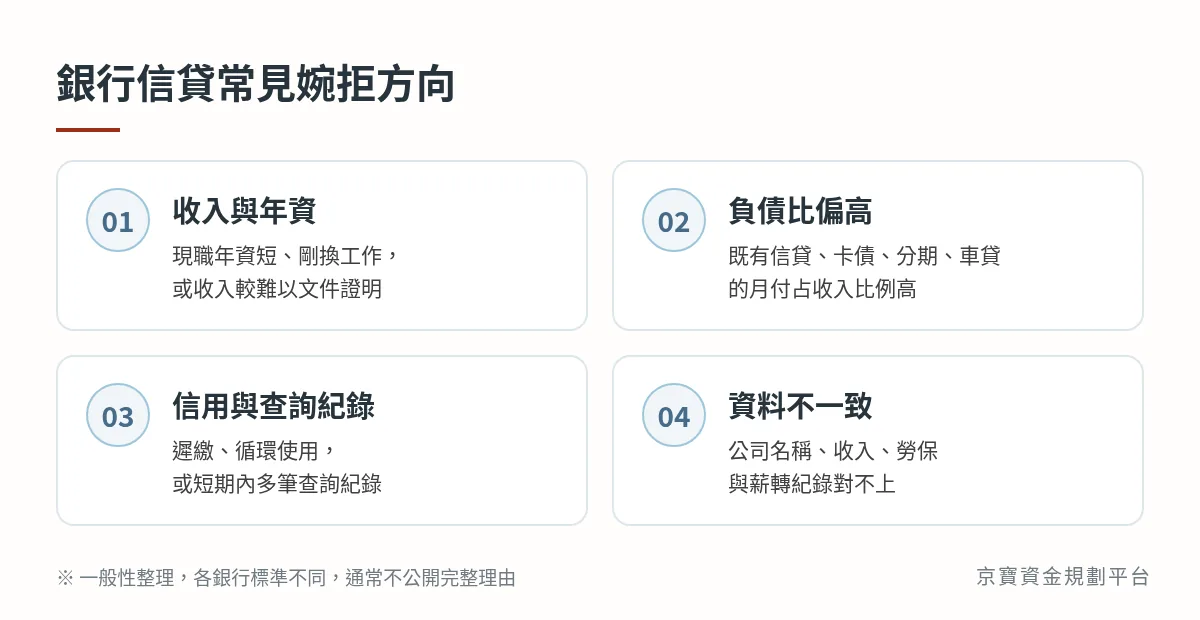
01|收入與工作年資不足
年資短、剛換工作、領現或沒有固定薪轉,收入就較難被確認。延伸閱讀:〈勞保滿3個月與6個月差在哪裡?〉
02|負債比過高
既有信貸、卡債分期、車貸的月付占收入比例偏高,可能被評估為還款能力不足。
金管會函釋提及「金融機構對於債務人於全體金融機構之無擔保債務歸戶後之總餘額(包括信用卡、現金卡及信用貸款)除以平均月收入,不宜超過22倍」(俗稱 DBR22 倍),部分特定用途貸款可排除適用,實際認定以各金融機構為準。[1]
03|信用紀錄與聯徵查詢
遲繳、循環使用,或短期內多筆查詢紀錄,都可能被納入評估。可向財團法人金融聯合徵信中心申請個人信用報告:
- 申請方式:自然人憑證或金融憑證線上查閱,或臨櫃、郵局代收代驗、郵寄書面申請。[3]
- 費用:中文版每年度(1月1日至12月31日)線上與書面各免費1次;同年度第2次起線上每次新台幣80元、書面中文版每次新台幣100元,以官網最新公告為準。[2]
- 查詢紀錄:報告會列出最近一年內(不含查詢當日)金融機構查詢您信用狀況的紀錄。[4]
04|資料不完整或不一致
公司名稱、收入、勞保與薪轉紀錄對不上,也會影響評估。可先對照〈勞保異動明細怎麼查?〉與〈薪轉明細怎麼準備?〉。
被拒後,先不要立刻做的 3 件事
- 短時間內密集送件:每次申請都可能產生查詢紀錄,原因未釐清前重複送件未必有幫助。
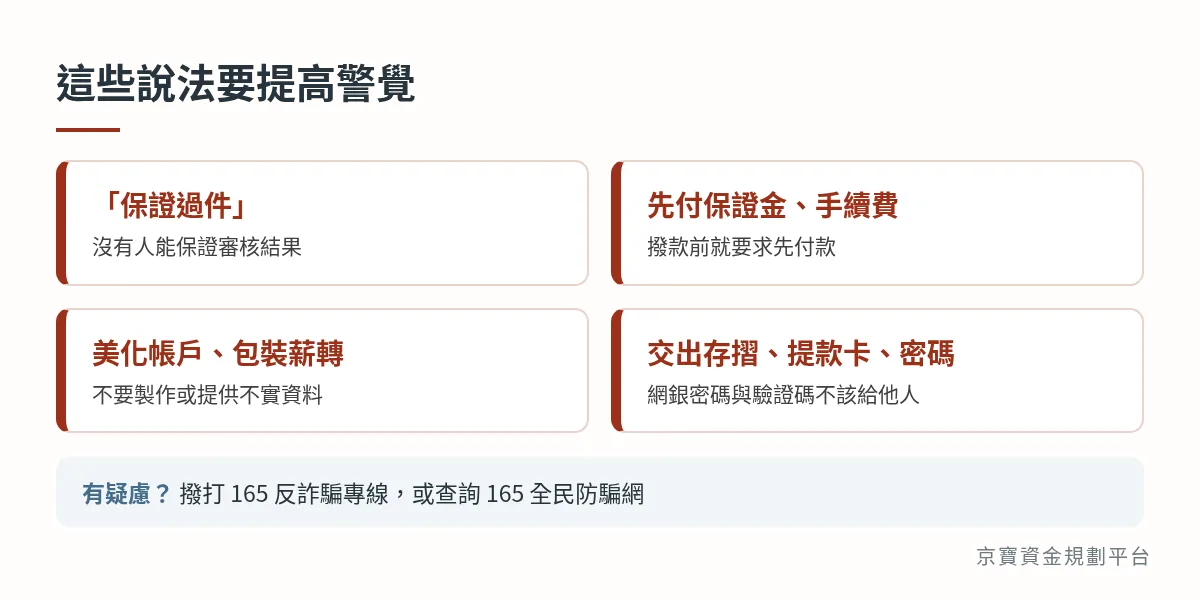
- 相信「保證過件」「美化帳戶」「包裝薪轉」:要求製作不實資料、先付保證金,或交出存摺、提款卡、網銀密碼,都應提高警覺。可撥 165 反詐騙專線,或至165 全民防騙網查詢。
- 沒看懂費用與契約就簽約:簽約前確認利率以外的所有費用與還款方式。
重新整理條件的 5 個步驟
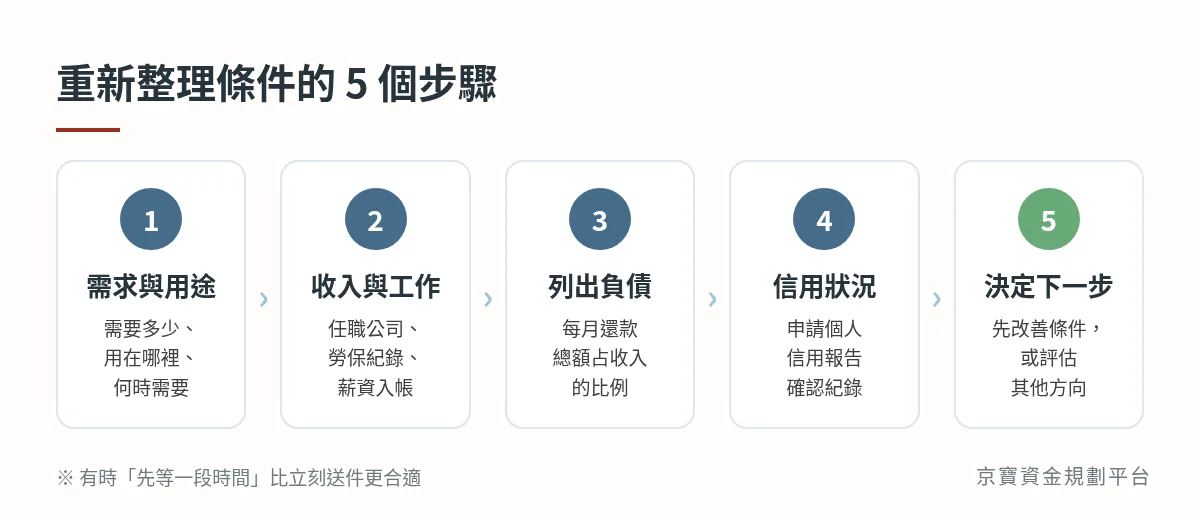
- 確認需求與用途:需要多少、用在哪裡、何時需要,避免借超過需要。
- 盤點收入與工作:任職公司、到職時間、勞保紀錄、薪資入帳;自營或領現者整理可佐證收入的資料。
- 列出所有負債:把每月應繳金額加總,算出占收入的比例。
- 了解信用狀況:申請個人信用報告確認紀錄,不憑印象猜測。本人申請的紀錄不會提供給金融機構,也不計入信用評分查詢次數。[4]
- 決定下一步:先改善條件(累積年資、降低負債)再申請,或評估其他方向;有時先等一段時間更合適。
什麼情況可以考慮其他評估方向?
有穩定工作、公司勞保與薪轉紀錄,但銀行暫時無法承作,可參考主打資金方案,例如小額信貸專案或傳產/中小企業員工薪資動產方案。各方案條件、費用與擔保要求不同,動產方案需提供擔保。
京寶協助釐清條件與整理資料:不事先收費、不保證核准、敏感資料分階段提供。詳見評估流程、案例分享與常見問題。
常見問題
被銀行拒絕後,多久可以再申請?
沒有一體適用的時間,各金融機構的審核標準也不同。建議先釐清可能原因,例如收入證明、負債或信用紀錄,等條件確實改善後再申請,而不是短時間內重複送件。
銀行會告訴我被拒的原因嗎?
不一定。可以禮貌詢問承辦人員是否能說明方向,但銀行可能不提供完整理由。
被拒一次會影響以後申請嗎?
信用報告會列出最近一年內(不含查詢當日)金融機構查詢您信用狀況的紀錄,因此短期內多次送件的查詢紀錄可能被看見。聯徵中心也說明,信用紀錄並非銀行准駁的唯一依據,銀行仍會綜合評估。
找京寶諮詢需要先付費嗎?
不需要。京寶不事先收費,若後續有任何費用,會在您決定前說明清楚。
先把狀況看清楚,再決定下一步
信貸被拒不代表沒有其他選擇,但越急越需要先整理條件。如果不確定自己適合哪個方向,可以先說明需求,由專人協助初步了解。初步評估不代表保證核准,實際結果依個案條件而定。
京寶提供資金需求諮詢、資料準備建議與初步條件評估,不是銀行,也不保證核准、取得資金或符合特定利率與額度。審核標準及結果,仍以實際承作單位說明為準。
資料來源
法規與費用資訊依下列官方資料整理(2026 年 10 月 14 日查閱)。本文的步驟與整理方式為京寶的整理建議,不是所有銀行共用的審核規則。