本文重點
軍職人員有資金需求,先看官方管道
國防部自 115 年 1 月 1 日開辦「國軍官兵急難貸款」,不分志願役或義務役都可以申請,項目包括傷病、喪葬、災害、育嬰、產後護理、長期照顧,以及最高 20 萬元的小額紓困;單項最高 60 萬元,多重項目累計最高 120 萬元。[1]
國防部也說明,開辦目的之一是避免官兵向地下錢莊借貸、落入詐騙陷阱。[1]如果需求符合急難項目,建議先洽詢所屬財務單位。
軍職與一般上班族,評估差在哪?
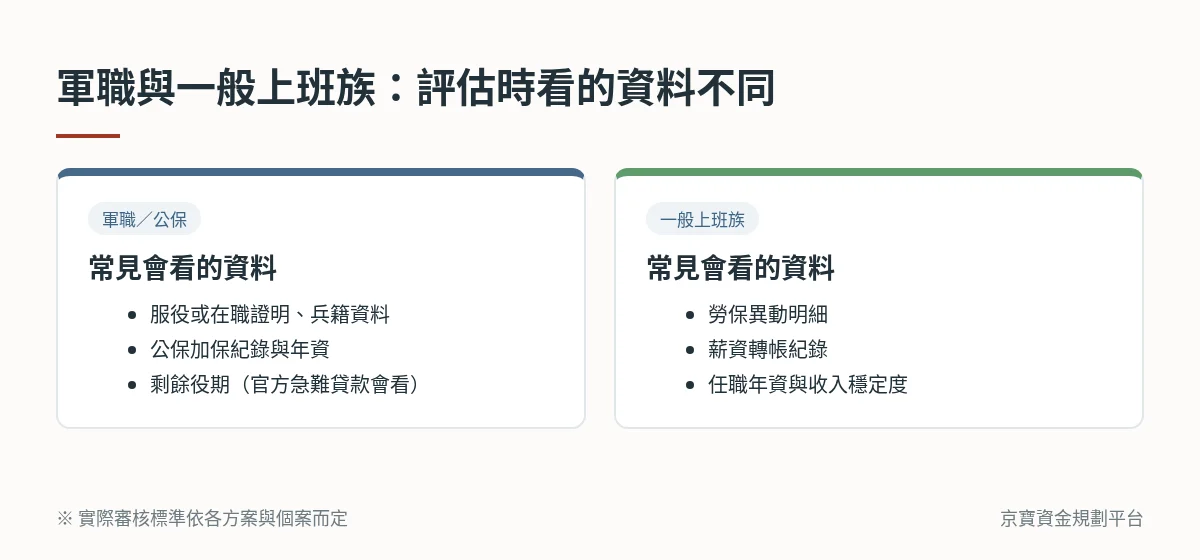
一般上班族常用勞保異動明細與薪轉明細證明工作與收入;軍職人員則多以服役證明、兵籍資料或公保年資佐證。以國軍官兵急難貸款為例,核貸額度會參考剩餘役期、信用評分與薪餉總額。[2]
公保年資可用臺灣銀行公教保險部的「公保e系統」查詢,內容包括要保機關、加保日、退保日等。[4]
需要準備哪些資料?
初步階段
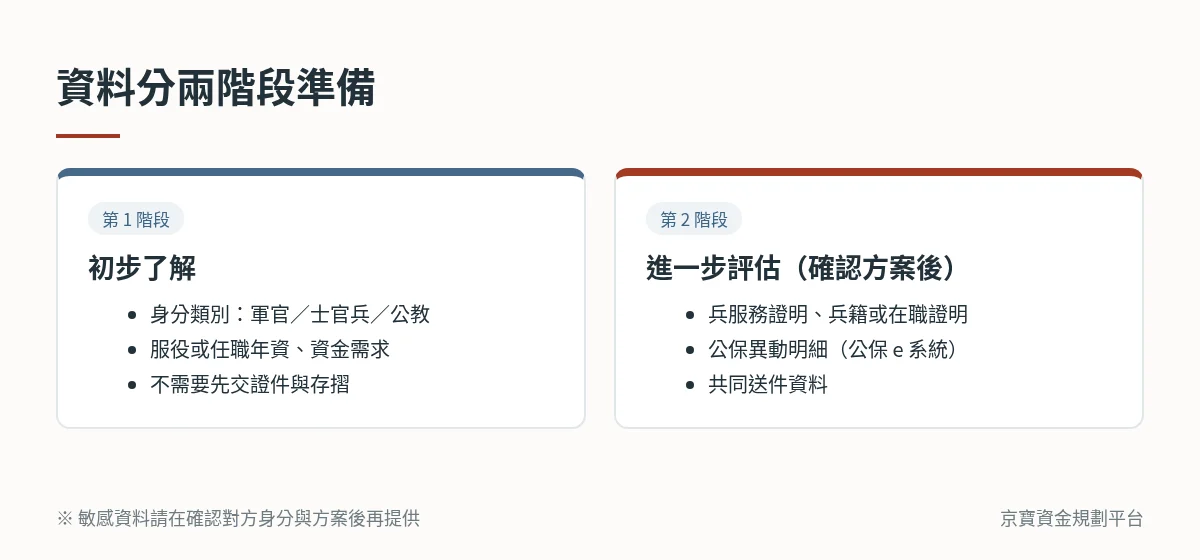
只需要說明身分類別(軍官、士官兵或公教)、大約年資與資金需求,不需要先提供證件、存摺或密碼。
進一步評估
確認方案與對方身分後,再依方案準備兵服務證明、兵籍或在職證明、最新公保異動明細,以及共同送件資料。國防部急難貸款另需申請日一個月內的聯徵中心綜合信用報告。[3]信用報告怎麼申請,可參考〈聯徵查詢次數太多會怎樣?〉。
費用、契約與動產擔保注意事項
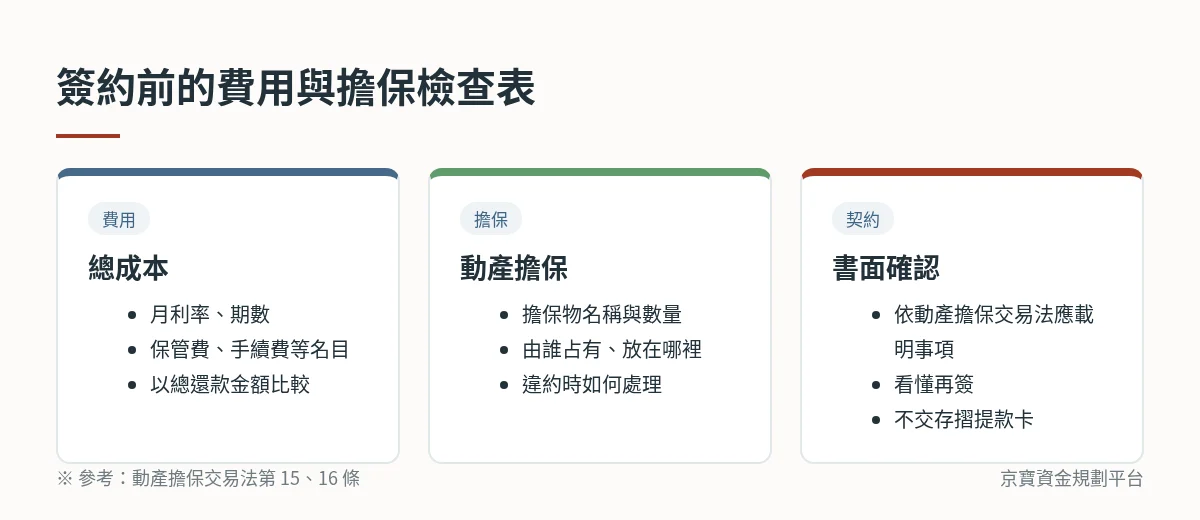
依動產擔保交易法,動產抵押是債務人不移轉占有、就動產設定抵押權;契約應載明擔保債權的金額及利率、抵押物名稱與數量、占有方式與所在地,以及不履行債務時的處理方式。[5]
常見問題
軍人有官方的貸款管道嗎?
有。國防部自115年1月1日開辦「國軍官兵急難貸款」,不分志願役或義務役均可申請傷病、喪葬、災害、育嬰、產後護理、長期照顧與小額紓困等項目,利率比照公教人員,國防部公布時為1.695%,實際條件以國防部最新規定為準。
國軍官兵急難貸款有哪些門檻?
依國防部問答資料,剩餘役期不足六個月,或聯徵中心信用評分四百分以下者無法申請;信用評分401分至600分者,核貸金額不得超過該項最高額度的二分之一。
公保年資要去哪裡查?
可使用臺灣銀行公教保險部的「公保e系統」,以自然人憑證等方式登入,查詢加保日、退保日、要保機關等年資資料。
動產擔保貸款要注意什麼?
依動產擔保交易法,動產抵押契約應載明擔保債權金額及利率、抵押物名稱與數量、占有方式與所在地,以及違約時的處理方式。簽約前請確認費用名目與總還款金額。
找京寶評估需要先付費嗎?
不需要。京寶不事先收費,費用與擔保條件會在簽約前說明清楚,初步評估不代表保證核准。
先比較,再決定下一步
想知道自己的軍職或公保條件適合哪一種方向,可以先說明身分類別與需求,由專人協助初步了解。初步評估不代表保證核准。
京寶是資金提供方,依職業、收入型態與投保條件提供多種資金方案的融資管道並進行評估;費用與擔保條件於簽約前說明清楚,不保證核准或符合特定利率與額度。本文為一般性說明,國軍官兵急難貸款等官方制度以國防部最新公告為準。
資料來源
依下列官方資料整理(2026 年 10 月 16 日查閱)。